Anthropic pede IPO: o que o S-1 revela sobre receita, Mythos e custo de compute
Resposta rápida: em 26 de outubro de 2026, a Anthropic, PBC protocolou um Form S-1 na SEC para uma oferta inicial de ações. O documento propõe listagem no Nasdaq Global Select Market com o ticker ANT, mas o IPO ainda não aconteceu: preço, quantidade de ações e data dependem de condições de mercado e da efetivação do registro.
O número que chamou mais atenção foi o prejuízo líquido de US$ 80,7 bilhões no primeiro semestre de 2026. Ele parece contradizer a trajetória de crescimento da empresa, mas mistura duas histórias diferentes. A receita chegou a US$ 16,286 bilhões, o prejuízo operacional foi de apenas US$ 693 milhões e o caixa operacional ficou positivo em US$ 3,929 bilhões. A maior parte do prejuízo contábil veio de uma variação não caixa no valor justo de instrumentos financeiros, embora também existam outras despesas relevantes.
Este guia separa o que o S-1 comprova do que a narrativa popular exagerou. Também explica por que a Anthropic continua sendo um caso raro: crescimento muito rápido, um modelo Mythos poderoso mas restrito e compromissos de compute que podem chegar a centenas de bilhões de dólares.
Análise publicada em 26 de outubro de 2026. Valores contábeis e de disponibilidade se referem às fontes citadas nesta data. Um S-1 pode ser alterado antes do IPO.
O que foi protocolado — e o que ainda não aconteceu
A Anthropic entrou com o pedido na SEC em 26 de outubro de 2026. O S-1 descreve a empresa, seus riscos, as demonstrações financeiras até 30 de junho de 2026, clientes até 30 de setembro e uma possível oferta de ações Classe A. A escolha do Nasdaq e o ticker ANT são propostas; não são a confirmação de que a empresa já está listada.
Essa distinção importa para SEO, para investidores e para qualquer análise de produto. “Anthropic abre capital” é diferente de “IPO concluído”. A empresa ainda precisa de uma emenda com os termos finais, de precificação e de autorização para começar a negociar. Até lá, o documento é uma fotografia detalhada do negócio, não um preço pronto para comprar ações.
Também não estamos diante de um modelo até então desconhecido. O Mythos já tem página oficial, políticas de acesso e um histórico público de disponibilidade. A novidade está na abertura dos números da empresa e na forma como o S-1 conecta o laboratório a uma operação de compute de escala industrial.
Receita cresceu 14 vezes; o prejuízo precisa de contexto
A receita do primeiro semestre passou de US$ 1,163 bilhão, em 2025, para US$ 16,286 bilhões, em 2026. Isso representa aproximadamente 14 vezes o valor do ano anterior. A receita já supera a escala de muitas empresas de software maduras, mas ainda carrega a estrutura de custos de uma empresa que constrói infraestrutura de frontier AI.
| Indicador · 1º semestre de 2026 | Valor |
|---|---|
| Receita | US$ 16,286 bi |
| Custo de compute e infraestrutura | US$ 8,945 bi |
| Prejuízo operacional | US$ 693 mi |
| Mudança no valor justo de instrumentos financeiros | US$ 72,388 bi |
| Outras despesas | US$ 8,757 bi |
| Prejuízo líquido GAAP | US$ 80,748 bi |
| Caixa operacional | +US$ 3,929 bi |
O prejuízo de US$ 80,748 bilhões não é um valor inventado pela imprensa. É o resultado GAAP do período. Mas ele não deve ser lido como uma queima de caixa equivalente. A maior parte — US$ 72,388 bilhões — corresponde a uma mudança no valor justo de notas conversíveis, derivativos e SAFEs, impulsionada pela valorização da própria Anthropic. Esse tipo de efeito contábil pode aumentar ou inverter o resultado quando o valor da empresa ou dos instrumentos muda, sem significar o mesmo fluxo imediato de dinheiro.
Isso não autoriza dizer que “foi tudo contabilidade” ou que “não saiu um dólar”. O S-1 também registra US$ 8,757 bilhões em outras despesas e um prejuízo operacional de US$ 693 milhões. A leitura correta é mais sóbria: o prejuízo GAAP é real, mas seus principais componentes não são iguais ao consumo de caixa da operação. A avaliação financeira precisa olhar para as duas métricas.
Caixa operacional positivo não elimina os compromissos bilionários
A operação gerou US$ 3,929 bilhões de caixa no primeiro semestre, um contraste importante com o prejuízo líquido. Em 30 de junho, a empresa tinha US$ 112,4 bilhões em caixa e equivalentes e US$ 19,3 bilhões em investimentos de curto prazo. Juntos, os dois saldos somam US$ 131,7 bilhões. O número de US$ 141,1 bilhões mencionado no documento é o capital total levantado desde a fundação, não o saldo de caixa disponível.
A posição é excepcional, mas o futuro tem custos contratados. O S-1 lista compromissos de nuvem e capacidade que precisam ser pagos mesmo se a utilização ficar abaixo do esperado, com mecanismos de ajuste em parte dos contratos. Entre os exemplos:
- Google: pelo menos aproximadamente US$ 114,5 bilhões entre abril de 2026 e julho de 2033, além de capacidade adicional de TPU estimada em US$ 125 bilhões a US$ 150 bilhões para entregas entre 2028 e 2031.
- Microsoft: pelo menos US$ 44,9 bilhões entre novembro de 2026 e maio de 2033.
- SpaceXAI, antiga xAI e subsidiária integral da SpaceX: até US$ 120,5 bilhões em contratos até 2029, com cerca de US$ 3,1 bilhões por mês depois que toda a capacidade for entregue.
Somar esses três anúncios não cria um “caixa negativo” imediato, porque prazos, condições de entrega e definições contábeis são diferentes. Ainda assim, mostra por que a empresa precisa transformar receita em utilização real com velocidade. É essa combinação que separa uma empresa crescendo de uma empresa crescendo com uma estrutura de capital confortável.
A receita por dólar de compute melhorou de 0,40x para 2,08x
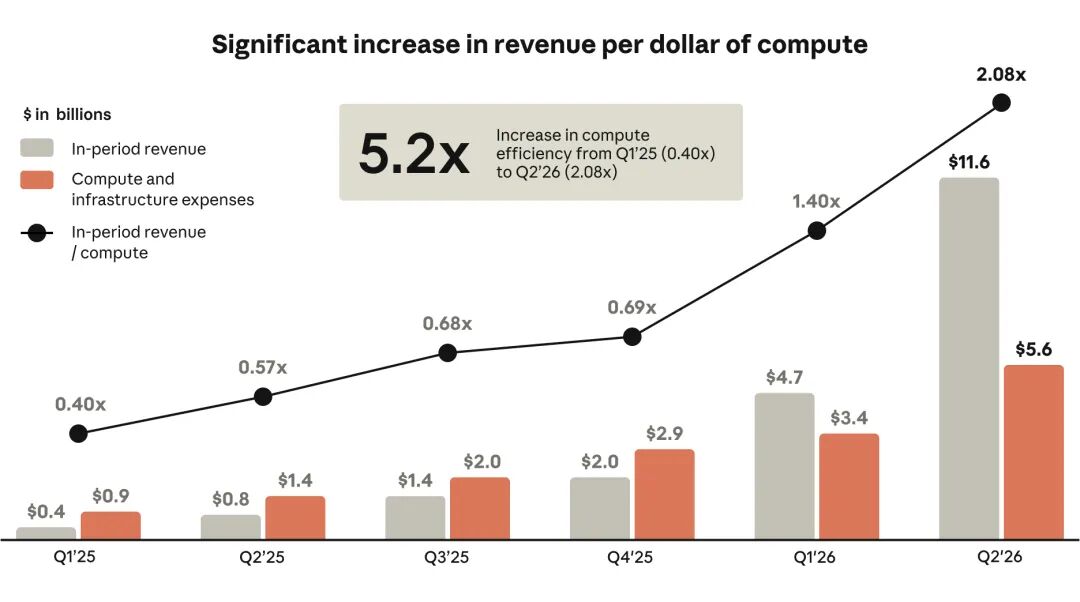
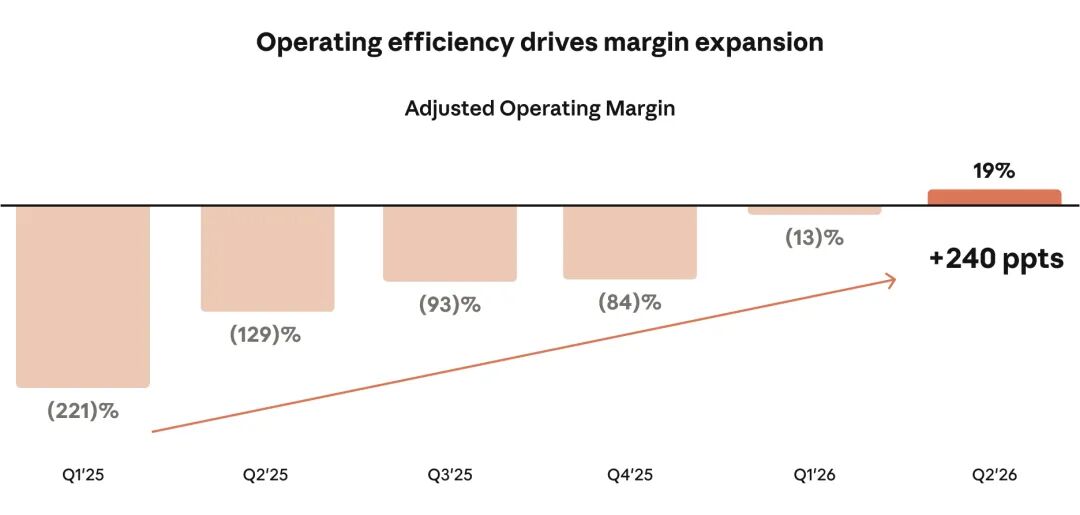
O indicador que conta a melhoria operacional está na relação entre receita e custo de compute. No primeiro trimestre de 2025, a empresa gerava US$ 0,40 de receita para cada dólar gasto em compute e infraestrutura. No segundo trimestre de 2026, a relação chegou a US$ 2,08, um avanço de 5,2 vezes. A margem operacional ajustada saiu de -221% para +19% no mesmo intervalo, uma melhora de 240 pontos percentuais.
No acumulado do primeiro semestre, a Anthropic reportou US$ 1,618 bilhão de lucro operacional ajustado, margem ajustada de 10% e lucro líquido ajustado de US$ 2,671 bilhões. Essas são métricas definidas pela companhia, não substitutas do resultado GAAP. Elas ajudam a mostrar a direção da eficiência, mas não eliminam o custo de compute nem os compromissos futuros.
Parte dessa alavancagem vem de uma arquitetura que usa múltiplos provedores e tipos de chip, inclusive Trainium, TPU, GPUs NVIDIA e aceleradores AMD. O S-1 descreve essa combinação como uma vantagem de capacidade e negociação. O documento não comprova que cada requisição seja automaticamente enviada para o chip mais barato em tempo real; essa formulação mais forte deve ser tratada como interpretação, não como fato divulgado.
Mythos existe, mas não é um modelo de prateleira
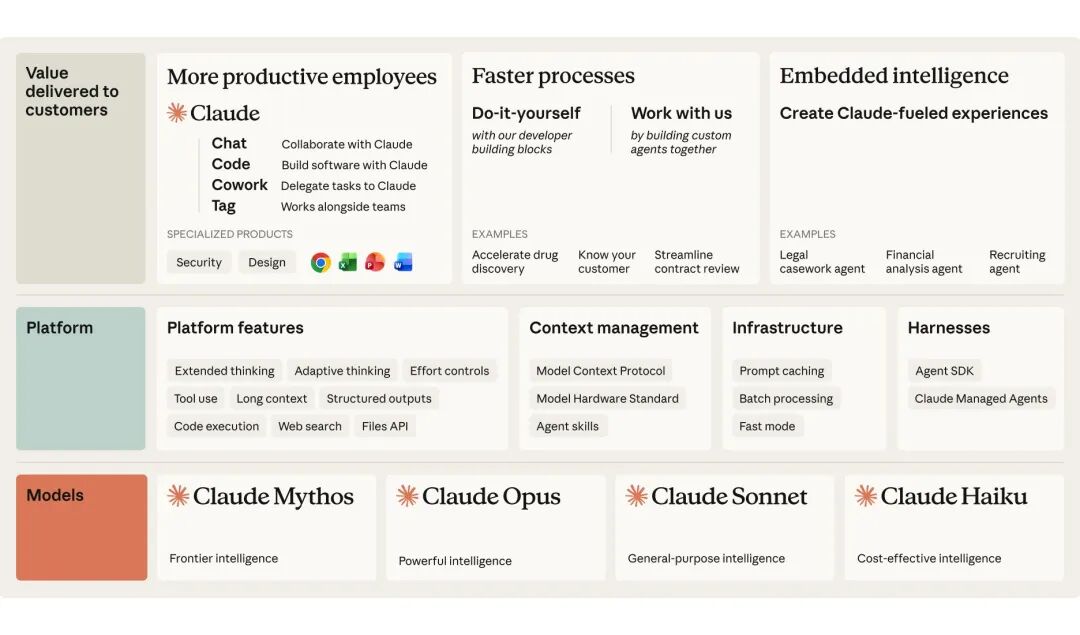
A página oficial da Anthropic descreve o Claude Mythos como sua classe de modelo mais capaz para pesquisa em cibersegurança e biologia. O acesso é limitado a organizações verificadas, por meio de programas de confiança. Não é o mesmo tipo de lançamento de um modelo que qualquer usuário assina no Claude Pro ou Max.
Existe uma distinção importante entre Fable 5.1 e Mythos 5.1. A Anthropic diz que os dois são o mesmo modelo de base, com níveis diferentes de proteção. O Fable 5.1 é disponibilizado de forma geral; o Mythos 5.1 fica restrito a defensores cibernéticos e cientistas da vida verificados. A empresa informa que o preço do Mythos 5.1 começa em US$ 10 por milhão de tokens de entrada e US$ 50 por milhão de saída, mas acesso e preço não são uma oferta pública irrestrita.
O S-1 também cita o Project Glasswing, iniciado em abril de 2026 como uma prévia de pesquisa com acesso controlado para aplicações de cibersegurança. Em números de ExploitBench, a Anthropic relata 40% para o Opus 4.8, 78% para o Mythos 5 e 91% para o Opus 5.5 ao longo de aproximadamente quatro meses. O benchmark é relevante para o domínio de segurança, mas não mede sozinho a qualidade do modelo em programação, atendimento ou análise de documentos.
Sobre controle de exportação, a linha do tempo oficial registra que as restrições ao Mythos 5 foram suspensas em 1º de julho de 2026 para um conjunto de organizações nos Estados Unidos, após aprovação do governo americano. O S-1 e a página da Anthropic não sustentam a versão de um “banimento chinês global” frequentemente repetida em resumos de redes sociais. Regulação e disponibilidade devem ser verificadas na fonte primária.
A adoção enterprise explica o otimismo
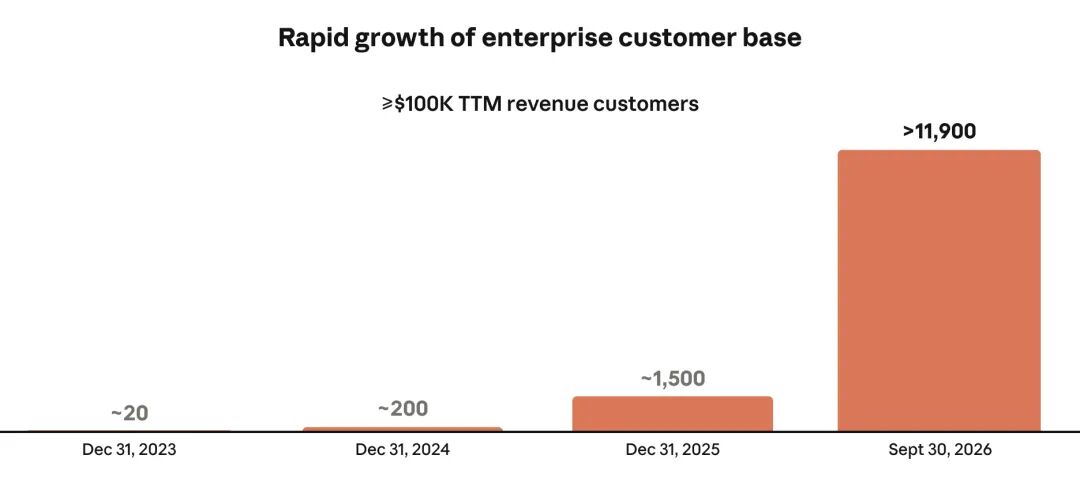
Em 30 de setembro de 2026, a Anthropic tinha mais de 11.900 clientes com pelo menos US$ 100 mil de receita nos últimos doze meses, contra mais de 950 um ano antes. Cerca de 250 clientes gastavam US$ 10 milhões ou mais no mesmo período. A empresa também reportou uma retenção líquida de receita de aproximadamente 900% nessa data.
O número de NRR merece leitura cuidadosa. A métrica compara a receita atual de clientes qualificados com a receita deles no período-base e exclui assinantes dos planos Claude Pro e Max. Ela mostra que clientes existentes expandiram muito o uso, não que a receita total da empresa tenha multiplicado por nove em um ano. Também não garante que a expansão continue no mesmo ritmo.
A eficiência por pessoa impressiona. Com aproximadamente 5.300 funcionários, a receita TTM por empregado passou de US$ 1,4 milhão para mais de US$ 6,6 milhões. O S-1 afirma ainda que, em setembro de 2026, mais de 90% das contribuições ao base de código da Anthropic foram escritas pelo Claude. É uma declaração da própria empresa sobre seu processo interno, não um estudo independente de produtividade.
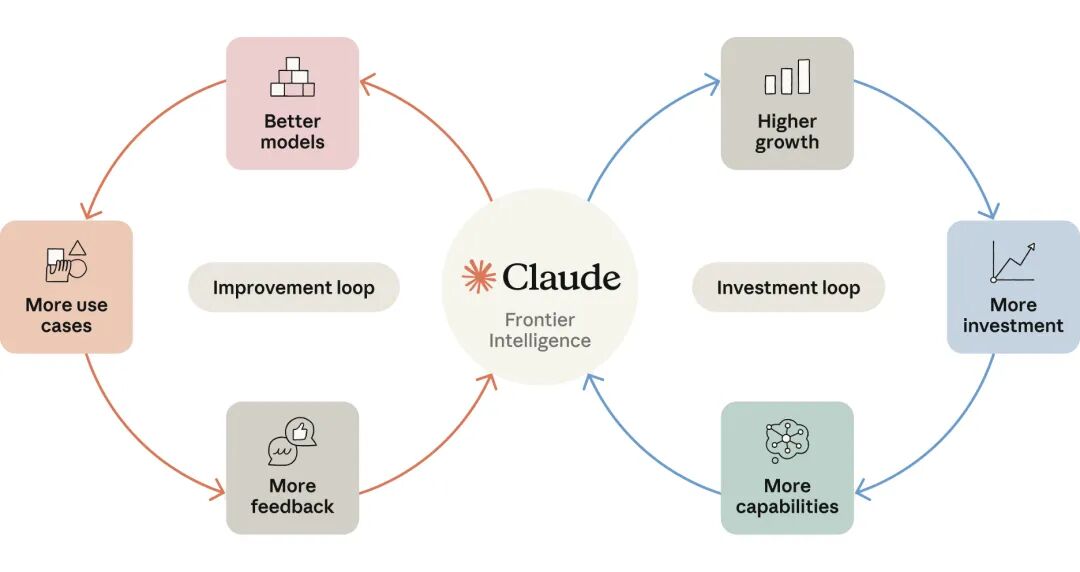
Isso ajuda a explicar os dois ciclos que o documento destaca: mais uso gera mais receita e mais dados de uso; a receita financia compute, pesquisa e contratação; e o Claude ajuda a construir a próxima geração de sistemas. O ciclo é poderoso, mas também concentra risco. Quanto mais a operação depende de um único fornecedor de modelo ou de um único tipo de infraestrutura, maior o impacto de uma falha, mudança de preço ou restrição regulatória.
A governança também é parte da tese
A Anthropic é uma public benefit corporation de Delaware. Isso significa que a administração deve considerar a missão e os afetados pela empresa, não apenas o retorno financeiro dos acionistas. O arranjo vai além de uma frase no manifesto: o Long-Term Benefit Trust, com cinco trustees, detém uma ação Classe T e pode eleger ou destituir a maioria do conselho. A estrutura foi desenhada para dar peso à segurança e ao longo prazo.
Os fundadores também terão influência política incomum. A Founder LLC recebeu uma ação Classe F com 50,1% do poder de voto geral, sem direitos econômicos adicionais. Além disso, os cofundadores se comprometeram a doar 80% de sua participação pessoal para filantropia. O Anthropic Public Benefit Fund recebeu 846.840.960 ações Classe N, equivalentes a 5% das ações totalmente diluídas em 30 de junho de 2026, em uma base que considera a conversão integral das notas da Amazon.
Para um investidor, isso cria uma tensão que não existe em uma empresa tradicional. A governança pode proteger a missão e reduzir a chance de uma aquisição hostil, mas também limita o controle dos acionistas públicos sobre decisões estratégicas. O S-1 lista riscos relacionados justamente a essa estrutura. Para um desenvolvedor, a consequência prática é mais indireta: a empresa tem incentivos explícitos para manter restrições de segurança mesmo quando elas limitam a distribuição comercial de um modelo.
O que isso muda para quem usa API
O S-1 é uma fonte valiosa para quem integra modelos porque revela a economia por trás da API. Receita, custo de compute, capacidade contratada e margem não são detalhes de Wall Street: eles influenciam preço por token, disponibilidade, limites de uso e continuidade de modelos.
Três conclusões práticas:
- Não confunda o nome do modelo com disponibilidade. O Mythos é real e está documentado, mas exige verificação e acesso por programas específicos. O Fable 5.1, por ser o mesmo modelo de base com outro conjunto de proteções, não transforma o Mythos em um produto aberto.
- Não prometa Mythos na sua aplicação sem confirmar o catálogo. A MandAPI não confirma publicamente a oferta desse modelo. Consulte o catálogo de modelos e valide ID, preço, contexto, retenção de dados e limites antes de fechar um contrato. Uma página oficial do fabricante não é a mesma coisa que disponibilidade em um agregador.
- Planeje substituição. Grandes compromissos de compute podem melhorar a capacidade e o custo unitário no futuro, mas também criam dependência de poucos fornecedores. Tenha um modelo alternativo homologado, monitore preço por tarefa concluída e teste streaming, ferramentas e limites de contexto antes de uma campanha importante.
Se você quer comparar alternativas agora, comece pelo catálogo, consulte os preços em reais e teste com uma chave de desenvolvimento. Não use o valor de uma rodada de benchmark como previsão de custo de produção.
Quais riscos acompanhar depois do protocolo
O primeiro risco é tratar o S-1 como uma oferta pronta. A empresa ainda pode alterar termos, e o mercado pode reprecificar a operação. O segundo é confundir o lucro ajustado com o resultado GAAP: os US$ 1,618 bilhão de lucro operacional ajustado e o prejuízo de US$ 80,748 bilhões medem coisas diferentes. Os dois números devem aparecer na mesma análise.
O terceiro é a capacidade de utilização. Contratos de Google, Microsoft, SpaceXAI e outros fornecedores só fazem sentido se a demanda crescer e se a receita cobrir as obrigações. O quarto é a concentração de clientes e de canais. Um crescimento de 900% no NRR é forte, mas não é uma garantia de que novos clientes chegarão no mesmo ritmo.
Por fim, acompanhe as restrições regulatórias e os termos de acesso a modelos de segurança. A disponibilidade do Mythos já mudou por decisão governamental e por revisão de salvaguardas. Em um produto que depende de modelos de fornecedores externos, resiliência operacional é tão importante quanto a qualidade do benchmark no lançamento.
Perguntas frequentes e fontes
A Anthropic já abriu o capital?
Não. Ela protocolou um Form S-1 em 26 de outubro de 2026 e propôs listagem no Nasdaq com o ticker ANT. O IPO só ocorre depois da efetivação do registro e da precificação das ações.
O prejuízo de US$ 80,7 bilhões saiu do caixa?
Não integralmente. A maior parcela é uma mudança não caixa no valor justo de instrumentos financeiros, mas o resultado também inclui prejuízo operacional, outras despesas e efeitos fiscais. O caixa operacional foi positivo em US$ 3,929 bilhões; isso não significa que o prejuízo GAAP seja falso.
Mythos e Fable são o mesmo modelo?
Segundo a Anthropic, Fable 5.1 e Mythos 5.1 usam o mesmo modelo de base, mas têm níveis diferentes de salvaguardas. Fable 5.1 é geral; Mythos 5.1 é restrito a organizações verificadas de cibersegurança e ciências da vida.
O Mythos está disponível na MandAPI?
Não há confirmação pública de que ele esteja no catálogo. A disponibilidade de modelos muda; confirme no catálogo e nos termos comerciais antes de usar o nome em uma promessa de produto. Não trate o lançamento oficial da Anthropic como garantia de acesso por terceiros.
NRR de 900% significa que a receita total cresceu nove vezes?
Não. O NRR mede a expansão de uma base qualificada de clientes entre dois períodos e exclui assinaturas Pro e Max. É um indicador de retenção e expansão, não uma previsão da receita consolidada.
Fontes primárias e metodologia: Form S-1 da Anthropic, PBC, protocolado em 26/10/2026; índice do arquivamento na SEC; página oficial do Claude Mythos; anúncio oficial de Fable 5.1 e Mythos 5.1; Project Glasswing. Os cinco gráficos do artigo são reproduções dos materiais fornecidos do S-1 e foram inseridos com atribuição editorial.